どうも、暮らしにガチうさぎです。
注文住宅を進めるにあたって、施工会社選びと同じくらい重要なのが住宅ローンの銀行選びです。
住宅ローンは借入金額が大きく、返済期間も数十年に及ぶため、金利や借り方によっては最終的な支払額に数百万円単位の差が生まれることもあります。
今回は、我が家がどのように住宅ローンを比較し、最終的にどの銀行・どんな借り方を選んだのかを紹介します。
住宅ローンの銀行は?
住宅ローンはメガバンク、地方銀行、ネット銀行など、さまざまな金融機関が提供しています。
我が家でもモゲチェックなどの住宅ローン比較サービスを参考にしながら、金利や団信、注文住宅との相性などを比較していきました。
ただ、我が家の場合は妻が転職してから半年ほどしか経過していなかったこともあり、候補にできる銀行はそれほど多くありませんでした。
その中で最終候補となったのが、京都銀行とりそな銀行の2行です。
住宅ローン候補① 京都銀行
京都銀行は、工務店側からも連携しやすい金融機関として紹介を受けました。
特に注文住宅では、土地代だけでなく、契約時・着工時・中間時・引き渡し時など複数回にわたって支払いが発生します。
金融機関によっては、建物完成前の支払いに「つなぎ融資」などが必要となり、その期間は住宅ローンより高い金利や手数料が発生することがあります。
我が家が提案を受けたプランでは、こうした注文住宅特有の分割支払いに対応しやすく、建築中に発生する金利や諸費用を抑えられる点が魅力でした。
また、融資手数料についても有利な条件を提示されており、注文住宅との相性が良いと感じた銀行です。
住宅ローン候補② りそな銀行
もう一つの候補がりそな銀行です。
りそな銀行は住宅ローンの金利が比較的低いことに加え、住宅ローンに付帯できる「団信革命」という団体信用生命保険が特徴的です。
団信革命は、死亡・高度障害だけでなく、3大疾病や病気・ケガによる所定の身体障害状態、所定の要介護状態など、一般的な団信より幅広い保障が用意されています。
我が家では夫婦ともにスポーツをしたり、バイクに乗ったりするため、住宅ローンの金利だけでなく、万が一のときの保障内容も重視していました。
我が家が選んだ銀行
最終的に我が家では、りそな銀行で住宅ローンを借りることにしました。
決め手となったのは、
- 住宅ローン金利が低かったこと
- 団信革命の保障範囲が広かったこと
- 金利と保障内容を総合的に考えたときに、自分たちに合っていると感じたこと
です。
特に我が家の場合は、夫婦でスポーツやバイクといった趣味を楽しんでいるため、団信革命の保障内容には魅力を感じました。
我が家の住宅ローンの借り方
我が家では、
ペアローン・返済期間40年・変動金利・元利均等返済・団信革命付き
という条件で住宅ローンを借りました。
まず、返済期間については一般的な35年ではなく、40年を選択しています。
返済期間を長くすると、元本の減り方が遅くなるため、その分だけ支払う利息の総額は増えます。
一方で、毎月の住宅ローン返済額を抑えることができるため、我が家ではその分の資金を手元に残し、投資信託などの資産運用に回す方針としました。
もちろん、住宅ローン金利を上回る運用収益が得られる保証はありません。
ただ、住宅ローンの金利が低い間は無理に繰り上げ返済をせず、手元資金と運用資産を確保しておく方が我が家には合っていると考えました。
また、40年返済にすることで元本の減少が緩やかになり、年末時点の住宅ローン残高も35年返済より多く残りやすくなります。
住宅ローン控除には借入限度額や税額などの上限がありますが、条件によっては住宅ローン控除をより活用しやすくなる可能性がある点もメリットだと考えました。
そのうえで、将来的に金利が大きく上昇した場合には、住宅ローン控除期間終了後などのタイミングで繰り上げ返済することも考えています。
なぜ変動金利を選んだのか?
続いて、固定金利ではなく変動金利を選択した理由です。
大きな理由の一つは、先ほどの40年ローンと同じく、毎月の返済額を抑えて手元資金を確保したかったことです。
固定金利には、借入時点で将来の金利が決まるという大きなメリットがあります。
一方で、変動金利よりも借入当初の金利が高く設定されることが一般的です。
我が家が住宅ローンを借りた当時は、変動金利と35年固定金利との金利差が約2.2%ありました。
ここで我が家が特に重視したのが、住宅ローン返済の序盤です。
元利均等返済では、毎月の返済額は基本的に一定ですが、その内訳はずっと同じではありません。
返済当初は住宅ローン残高が大きいため、支払う利息額も大きくなります。
下図は、5,000万円を40年間、年1.5%で借りたと仮定した場合の、元本と利息の内訳イメージです。
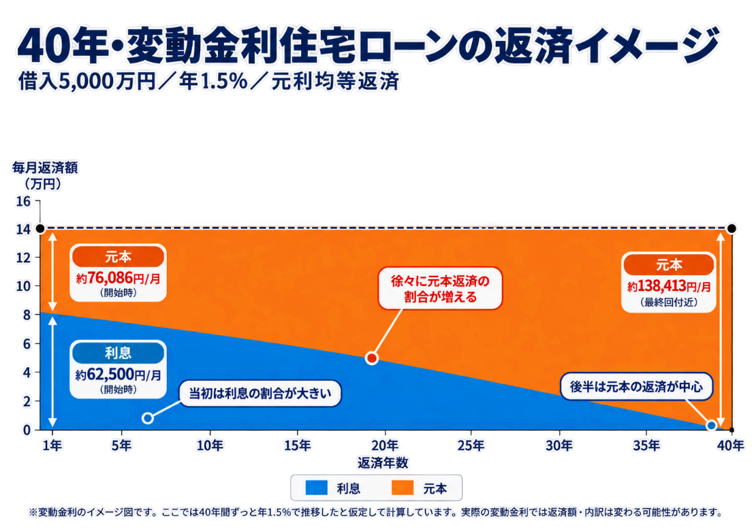
図を見ると、返済が進むにつれて利息部分が小さくなり、元本返済の割合が大きくなっていくことが分かります。
つまり、ローン残高が大きく利息負担も大きい返済序盤ほど、低い金利で借りられる効果も大きいということです。
もちろん、将来的に金利が大きく上昇すれば、結果的に固定金利の方が有利になる可能性もあります。
それでも我が家では、借入当初に固定金利と変動金利で約2.2ポイントもの差があったことから、まずは低い変動金利で元本を減らしていく方が合理的ではないかと考えました。
将来の金利上昇リスクは受け入れつつ、金利上昇時には繰り上げ返済などで対応できるよう、手元資金も残しておくという考え方です。
団信革命を付けた理由
最後に、団信革命についてです。
先ほども触れた通り、団信革命は一般的な団信と比べて保障範囲が広く、我が家にとってりそな銀行を選ぶ大きな理由の一つになりました。
我が家が契約した際はキャンペーンも実施されており、通常よりも低い0.15%の上乗せ金利で団信革命を付帯することができました。
我が家の場合、勤務先の団体生命保険などと比較しても、住宅ローンの団信として保障を付ける方が負担を抑えられると判断しました。
一方、団信にもデメリットがあります。
基本的には住宅ローン返済中ずっと上乗せ金利を支払うことになり、後から自由に保障だけを外すことが難しい点です。
民間の生命保険であれば、子どもが独立するまでなど、必要な期間だけ保障を厚くするといった調整ができます。
また、一般の生命保険には生命保険料控除を利用できる場合がありますが、住宅ローンの団信に支払う上乗せ金利は生命保険料控除の対象にはなりません。
そのため、団信は「保障が手厚いから付ける」だけではなく、民間保険との保険料・保障内容の比較も重要だと思います。
まとめ
我が家では、最終的に
りそな銀行 × ペアローン × 40年返済 × 変動金利 × 団信革命
という形で住宅ローンを組みました。
住宅ローンには「これが正解」というものはなく、固定金利と変動金利、35年と40年、それぞれにメリット・デメリットがあります。
我が家の場合は、毎月の返済額を抑えて手元資金を確保すること、返済序盤を低い金利で進めること、そして万が一に備えて団信を充実させることを重視しました。
この記事が、これから注文住宅を建てる方や住宅ローン選びで迷っている方の参考になればうれしいです!
以上、暮らしにガチうさぎでした。
前回の記事はこちら:【注文住宅】つけてよかった設備5選|実際に住んで分かったおすすめ設備
コメント